#기본기, 더 깊게
부품은 다 만들었는데, AI 칩 '조립'이 막혔어요
내용 요약중...
AI 칩 공급망에서 가장 잘 드러나지 않는 병목이 '첨단 패키징'이다. GPU와 HBM, 전력 부품 생산은 모두 확대되고 있지만, 이들을 하나로 결합하는 2.5D·3D 패키징 공정만 수요를 따라가지 못한다. 2026년 138만 장에서 2027년 268만 장으로 수요가 두 배 가까이 폭증하는 가운데, TSMC가 사실상 독점하는 CoWoS 월 생산능력은 13만~20만 장 선을 맴돈다. 메모리 병목, 전력 병목에 이은 '세 번째 병목'으로, 삼성전자 I-Cube와 인텔 EMIB 같은 대체 기술 경쟁이 시작됐다.
기본기, 더 깊게
2026년 7월 13일 오전 9:14
최근 AI 서버 주문량이 폭증하면서 GPU와 메모리 생산 능력 확장 소식은 거의 매일 들려와요. 엔비디아는 분기 매출 1,000억 달러에 육박한다고 밝혔고, SK하이닉스는 HBM4 양산에 돌입했죠. 부품은 계속 만들어지고 있어요.
그런데 정작 완성된 AI 칩, 즉 GPU와 HBM이 하나로 결합된 '패키지' 출하량은 부품 생산 증가 속도를 따라가지 못하고 있어요. 공장은 가동 중인데 왜 칩은 계속 부족할까요? 그 답이 바로 '패키징'에 있어요.
부품은 다 있는데, 왜 '조립'이 안 될까요?
컴퓨터를 직접 조립해 보신 분 있죠? CPU, RAM, 그래픽카드, 메인보드를 다 샀는데 이걸 하나로 연결해 케이스에 넣는 작업이 생각보다 오래 걸리는 경험. 부품은 다 준비됐어도 조립 단계가 병목이 되면 컴퓨터는 완성되지 않아요.
AI 칩도 마찬가지예요. 엔비디아의 루빈(Rubin) GPU 칩, SK하이닉스의 HBM4 메모리, 전력 공급 부품—이 모든 게 개별적으로는 잘 만들어지고 있죠. 문제는 이들을 하나의 패키지로 '결합'하는 공정이에요.
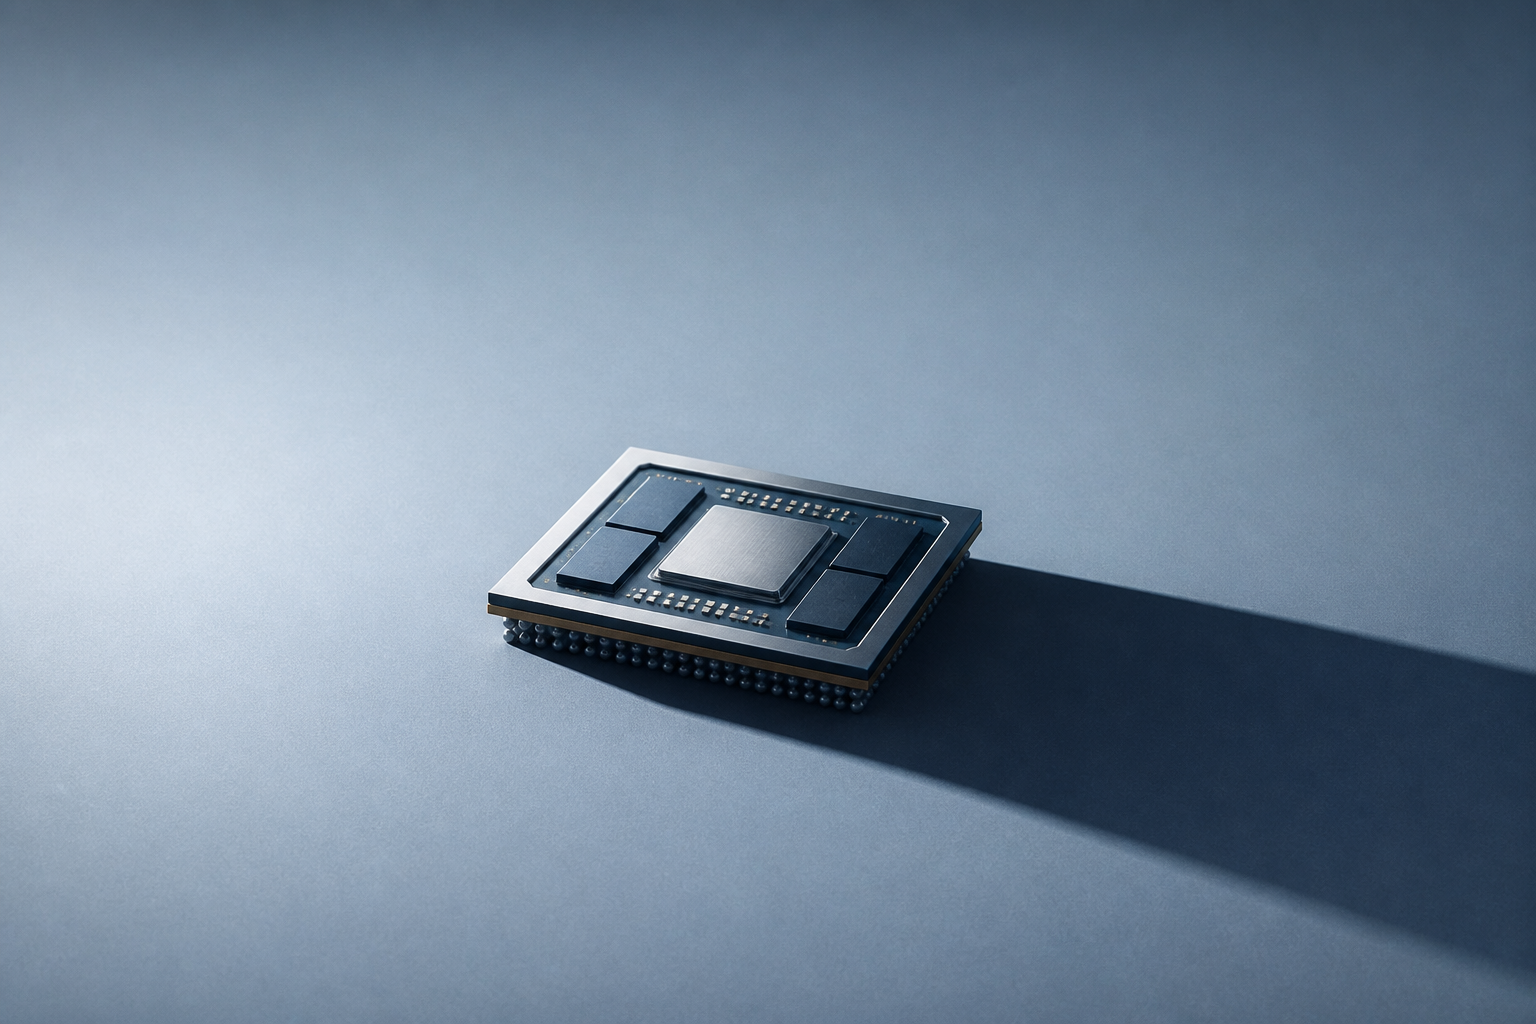
이 결합 공정을 패키징(Packaging)이라고 불러요. 특히 AI 칩에서는 GPU와 HBM을 실리콘 기판 위에 나란히 올려놓고 초밀도로 연결하는 2.5D 패키징 기술이 핵심인데요. TSMC가 개발한 CoWoS(Chip-on-Wafer-on-Substrate)가 그 대표적인 기술이죠.
부품을 탁자 위에 나란히 놓는 건 쉽지만, 현미경으로 봐야 할 만큼 미세한 선 수만 개를 부품 사이에 정확히 연결하는 건 완전히 다른 이야기거든요. CoWoS는 그런 초정밀 작업을 실리콘 인터포저(Interposer, 중간 연결층) 위에서 수행하는 기술이에요.
CoWoS, 사실상 독점의 늪
왜 이렇게 CoWoS 수요가 폭증하는 걸까요? 모건스탠리 조사에 따르면 글로벌 주요 고객사의 CoWoS 웨이퍼 수요는 2026년 약 138만 장에서 2027년 약 268만 장으로 1년 만에 거의 두 배 폭증할 것으로 예측돼요. 반면 TSMC의 CoWoS 월 생산능력은 2025년 약 7만 장에서 2026년 1214만 장, 2027년 1720만 장까지 확대할 계획이에요. 늘긴 하지만 수요 증가 속도를 따라잡기엔 턱없이 부족한 수준이죠.
엔비디아가 압도적 1위 고객이에요. 2026년 78만 장, 2027년 120만 장 수요가 예상되거든요. AMD는 2026년 13만 장에서 2027년 53만 장으로 무려 307% 폭증할 전망이에요. 브로드컴도 2026년 30만 장, 2027년 48만 장을 기록할 것으로 보여요.
현재 CoWoS 수급 격차는 약 20% 수준이에요. 2026년 말 10%까지 좁혀지겠지만, 2027년엔 다시 약 70만 장 부족분이 발생할 가능성이 커요. 장비 리드타임이 1년 이상이고, HBM 공급망과 동기화도 필요하기 때문이죠.
대체 기술, 견제전 시작된다
TSMC의 독점은 언제까지 유지될까요? 독점 구조를 깨려는 움직임이 곳곳에서 일어나고 있어요. 인텔은 EMIB(임베디드 다중 칩 인터커넥트 브릿지) 기술로 구글 차세대 TPU 수주에 성공했고, 엔비디아 차세대 GPU 파이만(Feynman)에도 도입될 계획이거든요. EMIB는 전체 실리콘 인터포저 대신 부분 실리콘 브릿지를 써서 비용을 30~50% 줄이고 수율을 90% 이상으로 끌어올렸어요.
삼성전자는 I-Cube(2.5D)와 X-Cube(3D) 기술에 HBM 제조와 로직 파운드리를 모두 결합한 '턴키(Turn-key)' 전략을 추진 중이에요. 415mm × 510mm 규모의 '시스템 레벨 패널(SoP)'을 개발해 초대형 AI 칩 패키징 효율을 높이려 하고 있죠.
하지만 90% 수율에서 98%로 가는 길은 0에서 90%로 가는 것보다 훨씬 험하다는 게 업계 공통 인식이에요. 2027년까지는 TSMC가 고급 CoWoS-L 시장에서 사실상 독점을 유지할 것으로 보여요.
첨단 패키징은 이제 전공정 웨이퍼 제조만큼이나 AI 칩 공급을 좌우하는 핵심 변수가 됐어요. 삼성전자 I-Cube와 인텔 EMIB가 TSMC CoWoS 독점을 어디까지 흔들 수 있을지, 2027년 CoWoS 수급 격차가 어떻게 좁혀지는지 지켜봐야 할 것 같습니다.