#기본기, 더 깊게
AI 칩의 숨은 병목, 첨단 패키징이 왜 문제일까?
내용 요약중...
엔비디아 루빈 울트라가 HBM 부족으로 메모리 사양을 하향 검토하고, TSMC가 CoWoS 패키징 외주를 확대하는 배경에는 첨단 패키징 공급이 수요를 따라가지 못하는 구조적 문제가 있습니다. 칩을 만드는 앞공정이 아니라 칩을 조립하는 뒷공정이 AI 시대의 새로운 병목으로 떠오른 이유를 살펴봅니다.
기본기, 더 깊게
2026년 8월 7일 오전 9:17
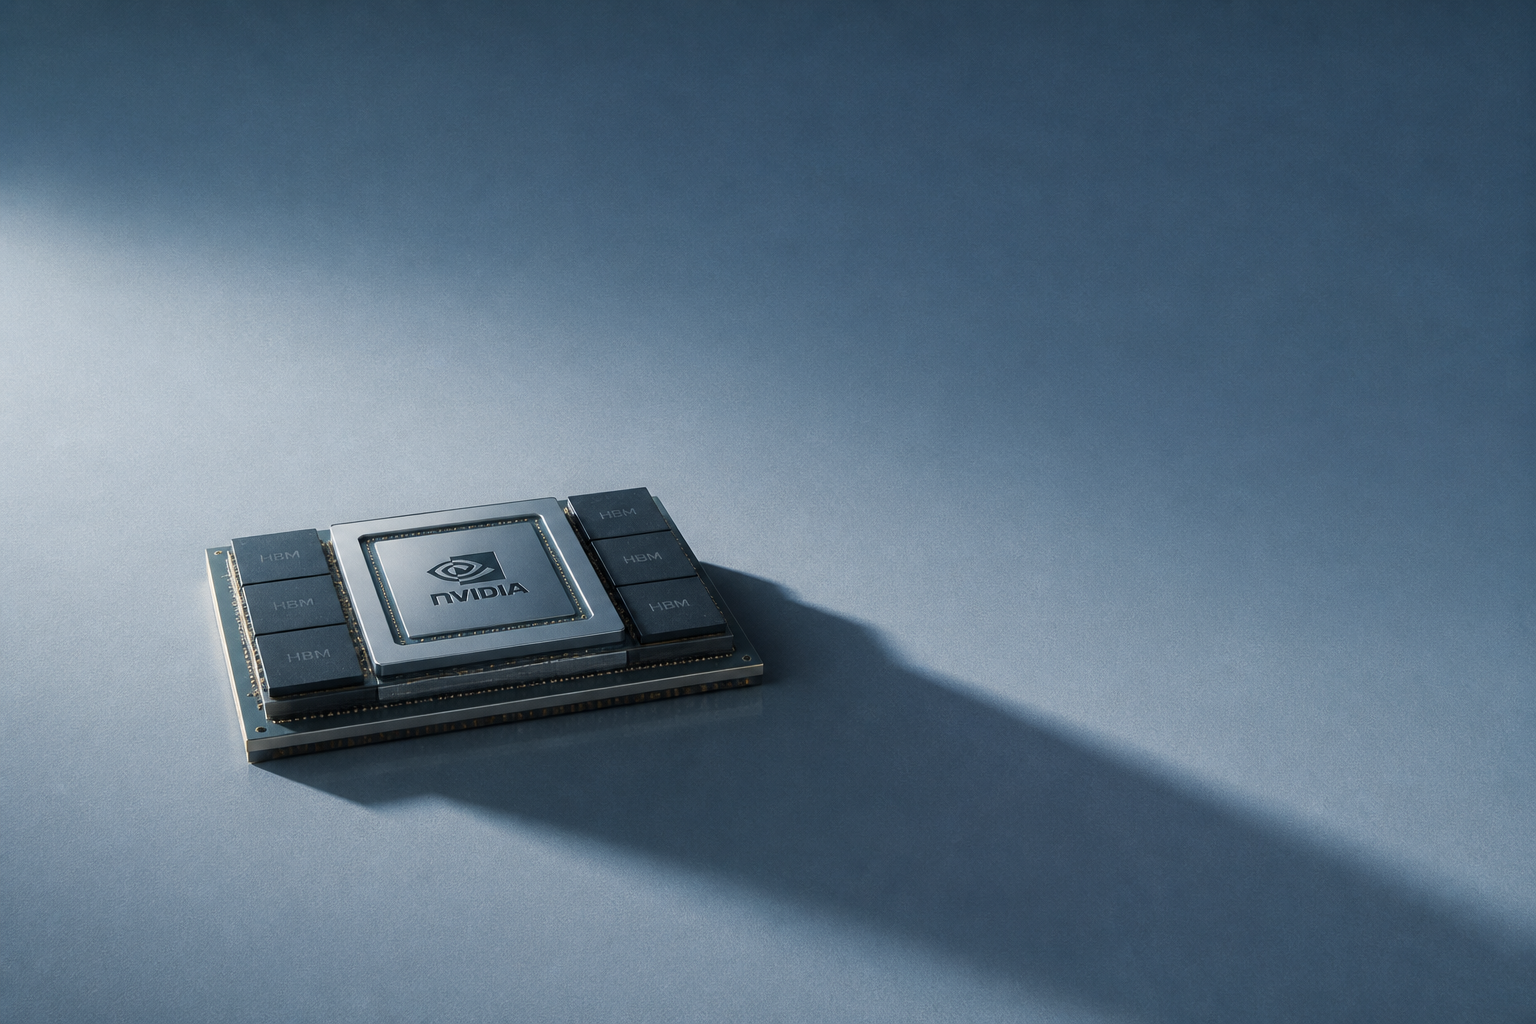
최근 엔비디아(Nvidia)가 차세대 AI 칩 '루빈 울트라(Rubin Ultra)'의 메모리 사양을 당초 계획보다 낮추는 방안을 검토한다는 소식이 전해졌어요. 칩 자체는 설계대로 만들 수 있는데, 메모리를 붙이는 '조립' 단계가 막혀서 사양을 낮출 수밖에 없는 상황이죠.
반도체 업계에서는 이 조립 과정을 '패키징'이라고 부르는데요. 최근 AI 칩 시장에서 이 패키징이 가장 큰 병목으로 떠올랐어요. 칩을 만드는 '앞공정'만큼이나, 칩을 하나로 묶는 '뒷공정'이 AI 시대의 새로운 걸림돌이 된 거죠.
칩을 만드는 것보다 칩을 '묶는' 것이 더 어려워진 이유
집을 지을 때 좋은 벽돌을 구하는 것만큼이나, 벽돌을 어떻게 쌓느냐가 중요하죠. 아무리 좋은 벽돌을 써도 시공이 엉망이면 집이 무너지니까요. 반도체도 마찬가지예요.
그런데 왜 최근 들어 이 '조립' 단계가 AI 칩의 발목을 잡는 걸까요? 답은 AI 칩이 요구하는 조립의 정밀도가 이전과 비교할 수 없을 정도로 높아졌기 때문이에요.
AI 칩 하나를 완성하려면 GPU(그래픽 처리 장치)와 HBM(고대역폭 메모리)을 하나의 패키지 안에 넣고 초고속으로 연결해야 해요. 이때 사용되는 핵심 기술이 TSMC(대만반도체제조회사)의 CoWoS(Chip-on-Wafer-on-Substrate)예요.
CoWoS는 GPU 칩과 HBM 메모리를 실리콘 인터포저* 위에 올려놓고, 이를 다시 기판에 접합하는 방식이에요. 쉽게 말해 여러 칩을 하나의 '탁자' 위에 올려놓고 서로 긴밀하게 소통하게 만드는 거죠.
*인터포저(Interposer): 서로 다른 칩을 물리적으로 연결하는 중간층. 실리콘으로 만들어져 초미세 회로를 구현할 수 있다.
그런데 이 '탁자'가 커질수록 문제가 생겨요. 엔비디아가 루빈 울트라에 4개의 GPU 칩과 16개의 HBM 스택을 한 패키지에 넣으려 했어요. 하지만 패키지가 너무 커져서 기판이 휘어지는 현상이 발생했고, 결국 4칩 설계를 포기하고 2칩 구조로 돌아갔어요. 건물로 치면 기초가 약해 건물이 기울어지는 것과 같죠.
더 큰 문제는 CoWoS 공정 자체가 수요를 따라가지 못한다는 점이에요. TSMC는 2022년부터 2027년까지 CoWoS 생산 능력을 연평균 무려 80%씩 늘리고 있어요. 2026년 말 기준 월 12만~14만 장까지 확대할 계획이에요. 그럼에도 수요가 앞서 있어요. → 주문 후 제품을 받기까지 52주부터 최대 78주가 걸리는 상황이에요. 1년 넘게 기다려야 한다는 뜻이죠.
첨단 패키징 병목, 시장에서 무슨 의미가 있을까?
첨단 패키징 시장은 2026년 약 580억 달러(약 77조 원) 규모로 추정돼요. 전년 대비 약 97% 성장하는 시장인데, 공급이 이를 따라가지 못하고 있어요.
이 병목에서 가장 직접적 수혜자는 TSMC예요. 엔비디아가 2026년 CoWoS 용량의 약 60%를 이미 확보했고, 엔비디아·브로드컴·AMD 상위 3개사가 전체의 85% 이상을 차지하고 있어요. 사실상 '슈퍼 을'의 지위를 굳건히 하고 있는 거죠.
하지만 TSMC 혼자 감당이 안 되는 상황이 됐어요. 그래서 최근 CoWoS 공정 중 핵심 단계인 CoW(Chip on Wafer)를 외주업체에 맡기기로 했어요. ASE 그룹, 앰코(Amkor), SPIL 등 OSAT(외주 패키징·테스트 업체)들이 TSMC의 기술 라이선스를 받아 물량을 분담하는 구조예요.
이 과정에서 한국 장비 업체들도 수혜를 입을 전망이에요. CoW 공정을 담당하게 된 OSAT 업체들이 웨이퍼 절단, 본딩(Bonding) 관련 장비를 새로 도입해야 하거든요. 현재 한국 장비 업체들과 구매 주문 논의가 구체적으로 진행 중이라는 소식도 있어요.
패키징 병목은 또 다른 '숨은 병목'도 만들어내고 있어요. 바로 ABF 기판이에요. AI 칩 패키지가 커지면서 더 넓고 더 많은 층을 가진 기판이 필요해졌는데요. 이 기판의 핵심 소재인 ABF 필름은 일본 아지노모토가 전 세계 시장의 95% 이상을 독점하고 있어요. 2026년 3분기부터 가격이 약 30% 인상되며, 이는 결국 AI 칩 전체 비용 상승으로 이어지고 있어요.
엔비디아의 루빈 울트라 사양 하향도 같은 맥락이에요. HBM 메모리가 부족하니, 12단 HBM4E에서 8단으로 줄이는 방안을 평가하고 있어요. 메모리 용량이 당초 288GB에서 192GB로 줄어들 수 있다는 거죠. 칩 설계가 아니라 공급망의 한계가 제품 스펙을 결정하는 상황이 된 거예요.
병목은 언제 풀릴까?
TSMC는 현재 웨이퍼 기반 패키징의 물리적 한계를 극복하기 위해 CoPoS(Chip-on-Panel-on-Substrate)라는 차세대 기술을 준비하고 있어요. 원형 웨이퍼 대신 사각형 대형 패널을 사용해 면적 활용도를 65%에서 90% 이상으로 높이는 방식이에요.
여기에 유리 기판을 도입해 기판 휨 현상을 획기적으로 줄일 계획이죠. 다만 CoPoS 양산은 늦어도 2028년 하반기로 예상돼요. 엔비디아의 차세대 아키텍처 '파인만(Feynman)'에 적용될 가능성이 높지만, 그 전까지는 현재의 CoWoS 병목이 이어질 수밖에 없어요.
JP모건은 AI 칩 병목이 20262027년에는 칩 자체이지만, 1824개월 내에는 전력 공급과 데이터센터 인프라로 옮겨갈 것으로 전망하고 있어요. 첨단 패키징의 병목이 완전히 해소되려면 시간이 더 필요해 보여요.
첨단 패키징은 단순한 조립이 아니라 AI 칩의 성능과 출하량을 동시에 결정하는 핵심 관문이에요. 이 관문이 얼마나 빨리 넓어지는지가 앞으로 AI 인프라 확장의 속도를 가늠하는 잣대가 될 것 같아요.