#언더커런트
5,000억 달러, GPU가 담보가 되는 시대
내용 요약중...
엔비디아가 6대 금융사와 5,000억 달러 AI 인프라 펀딩 플랫폼을 구축하고, CME는 10월 5일 GPU 임대료 선물 출시를 예고했다. 코어위브 수주잔고 1,040억 달러, 부채 351억 달러. GPU와 데이터센터가 담보·임대·선물·유동화 대상인 금융자산으로 전환되면서 순환 금융·오프밸런스 부채 2조 달러·잔존가치 리스크가 동시에 축적되고 있다.
언더커런트
2026년 8월 13일 오전 7:17
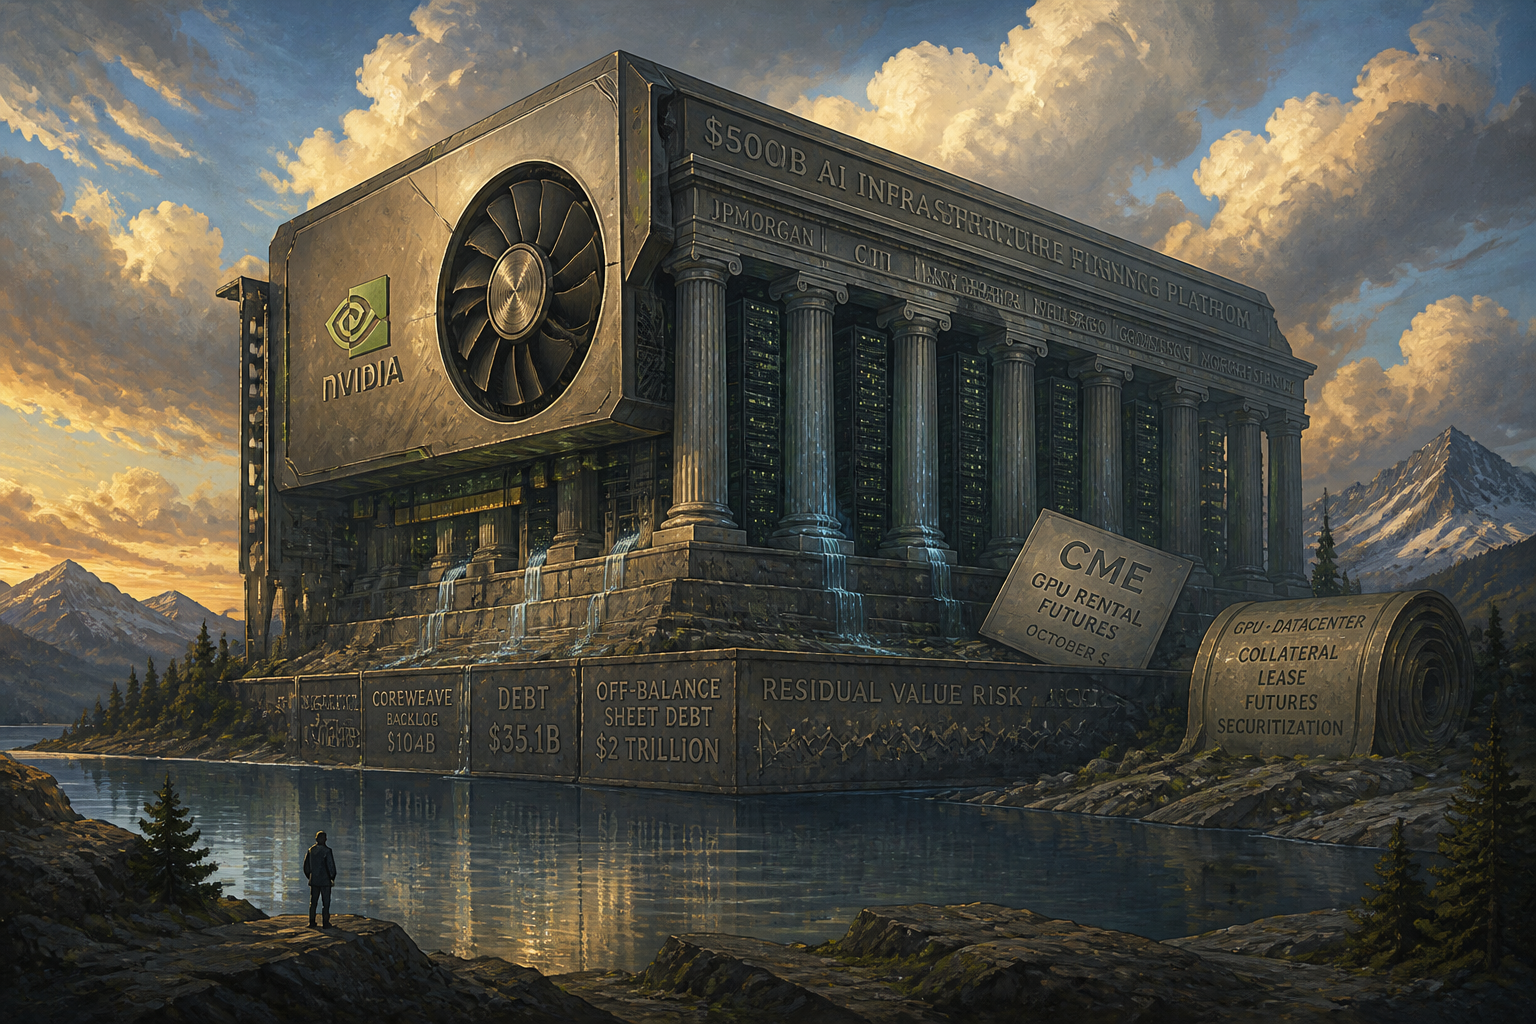
8월 10일, 엔비디아(NVIDIA)가 아폴로·블랙록·블랙스톤·브룩필드·골드만삭스·KKR과 함께 최대 5,000억 달러 규모의 AI 인프라 펀딩 플랫폼을 구축한다고 발표했어요. 같은 주, CME는 10월 5일 H100·B200 GPU 임대료 선물 출시를 예고했고, 코어위브(CoreWeave)는 수주잔고 1,040억 달러를 공개했죠. 세 이벤트가 한꺼번에 터진 건 우연이 아니에요.
GPU가 단순한 반도체 부품에서 담보·임대·선물·유동화가 가능한 금융자산으로 변하고 있거든요. AI 인프라 투자 규모가 기업 내부 현금흐름을 넘어서면서 외부 자본 시장을 끌어들이는 구조적 전환이라는 뜻이에요.
이 글에서는 이 '컴퓨팅 금융화'가 칩 제조사, 네오클라우드, 자산운용사, 투자은행에 어떻게 위험과 수익을 재배분하는지, 그리고 순환 금융·오프밸런스 부채·잔존가치 리스크가 어떻게 축적되는지 추적해요.
GPU가 담보가 되는 금융 인프라의 탄생
엔비디아의 5,000억 달러 플랫폼은 단일 펀드가 아니에요. 6개 금융기관이 독립적으로 대출을 결정하고, 엔비디아는 고객과 금융 파트너를 연결하는 역할만 해요. 젠슨 황 CEO는 단일 프로젝트당 최대 25%, 최대 1,250억 달러까지 백스톱(backstop) 선택권을 보유한다고 밝혔는데요. 이는 GPU를 기초자산으로 하는 담보부 대출의 신용 보강 장치예요.
핵심은 GPU를 '수익을 창출하고 생산성이 있으며 수명이 긴 투자 가능 자산'으로 재정의했다는 거예요. 코어위브의 사례가 이를 뒷받침하죠. 2020년 출시된 A100 GPU 계약을 2029년까지 연장했다는 발표는, 출시 6년이 지난 칩이 여전히 시장에서 경쟁력을 가진다는 증거예요. 마이클 버리가 주장했던 'GPU 경제적 수명은 2~3년'이라는 논리를 정면으로 반박하는 사례이기도 해요.
CME의 GPU 선물 출시는 이 흐름의 결정판이에요. Silicon Data H100·B200 렌탈 지수 선물이 10월 5일 상장되면, GPU 시간당 임대료가 원유처럼 거래되는 시대가 열려요. CME는 컴퓨팅 파워를 '21세기의 새로운 원유'라고 정의했는데요. 다만 원유와 달리 연산력은 '저장'이 불가능하다는 결정적 차이가 있어요. 유휴 상태의 GPU 시간은 즉시 소멸하므로, 전통적 상품 선물과는 다른 가격 결정 메커니즘이 형성될 거예요.
SPV·자산유동화·잔존가치 보증의 메커니즘
[코어위브의 GPU 담보 대출] 코어위브는 2026년 3월 85억 달러 규모의 DDTL 4.0 시설을 완료했는데요. 이는 HPC 인프라 기반 금융 중 최초로 투자등급(Moody's A3)을 획득했어요. 금리는 SOFR+2.25%(약 5.9%)로, 초기 GPU 담보 대출이 SOFR+13%였던 것과 비교하면 스프레드가 극적으로 압축됐죠. 8월에는 추가로 26억 달러 DDTL 5.5를 SOFR+5.50%에 완료했어요. 총 부채는 351억 달러에 달하지만, 수주잔고 1,040억 달러가 상환 능력을 뒷받침한다는 논리예요.
[메타의 Beignet SPV] 메타는 블루아울(Blue Owl)과 80:20 지분의 합작법인 Beignet Investor LLC를 설립해 루이지애나주 하이페리온 데이터센터 자금을 조달했어요. 273억 달러 규모의 채권을 발행했지만, 메타 재무제표에는 부채로 잡히지 않아요. 핵심은 잔존가치 보증(RVG)인데요. 메타가 임대를 갱신하지 않을 경우 데이터센터 시장가치가 약정금액보다 낮으면 그 차액을 메타가 보전하는 구조예요. 보증 한도는 약 280억 달러, 16년간 적용돼요.
[앤스로픽의 칩 백스톱 SPV] 아폴로와 블랙스톤은 앤스로픽을 위해 350억 달러 규모의 SPV를 구성했어요. SPV가 구글·브로드컴 공동 개발 TPU를 매입해 앤스로픽에 리스하는 구조인데요. 브로드컴이 칩의 잔존가치 보증을 제공해 투자등급 채권 발행을 가능하게 만들었어요. 칩 제조사가 자사 제품의 담보가치를 보증하는, 전형적인 '순환 금융' 구조라는 비판도 나와요.
밸류체인 전체로 번지는 금융화
이 금융화는 밸류체인 전체에 위험과 수익을 재배분해요.
[칩 제조사] 엔비디아는 단순한 공급업체에서 AI 인프라 생태계의 '자본 동원 핵심'으로 전환하고 있어요. OpenAI에 약 300억 달러, 앤스로픽에 약 100억 달러, 코어위브에 20억 달러를 투자했고, 이 자금이 다시 엔비디아 칩 구매로 돌아오는 순환 구조가 형성됐죠. 모건스탠리는 엔비디아가 GPU 사용 수익의 35%를 공유받을 경우 연간 약 510억 달러의 증분 수익이 발생할 수 있다고 분석했어요. 매출총이익률이 100%에 가까운 연금형 수익이라는 점에서, 하드웨어 판매상에서 인프라 생태계 운영자로의 전환이라는 평가가 나와요.
[네오클라우드] 코어위브와 네비우스(Nebius)는 GPU를 담보로 자금을 조달하고, 그 자금으로 다시 GPU를 사는 사이클을 돌려요. 네비우스는 2분기 매출이 전년 대비 454% 급증한 5.82억 달러를 기록했고, 7억 7,500만 달러 규모의 자산 담보 대출을 SOFR+2.50%에 완료했어요. 코어위브는 7월 전 제품군 가격을 평균 25% 인상했는데도 수요가 공급을 초과하는 상황이어서 가격 결정력이 강해요. 다만 두 기업 모두 순손실을 기록 중이고, 부채가 매출보다 큰 구조예요.
[자산운용사·투자은행] 아폴로·블랙스톤·KKR 등은 GPU 임대료를 기초자산으로 하는 채권을 발행해 연기금과 보험사에 판매해요. 블랙록의 래리 핑크 CEO는 이를 '1970년대 주택담보대출 증권화'에 비유했어요. 시카고대학 부스 스쿨 분석에 따르면, 심각한 부채 재평가 시나리오에서 AI 관련 주식 가치가 10조14조 달러 감소할 가능성이 있어요. 그중 600억1,400억 달러가 실질적 신용 손실로 실현될 수 있는데, 1차 손실은 사모신용펀드와 AI 인프라 신용차량에 집중되고 최종적으로 연기금과 대학 기금이 부담하는 구조예요.
신용 시장이 보내는 경고 신호
엔비디아의 5년 만기 CDS 프리미엄은 올해 들어 약 90% 급등했어요. 5월 42bp에서 8월 72~80bp까지 올랐고, 7월에는 역대 최고치인 83.7bp를 기록했죠. 젠슨 황이 지원 비중이 25%를 넘지 않는다고 해명한 후 5bp 하락했지만 여전히 역사적 고점 수준이에요.
신용 시장의 경고는 엔비디아만의 문제가 아니에요. 골드만삭스 분석에 따르면, 구글·마이크로소프트·아마존·메타의 장부 외 리스 약정액은 누적 1.5조 달러, 그중 약 1조 달러는 아직 실행 전이라 재무제표에 반영되지 않았어요. 모건스탠리 통계를 합치면 미공개 재무 의무는 2조 달러에 육박해요.
무디스(Moody's)는 하이퍼스케일러 6개사(알파벳·아마존·메타·마이크로소프트·오라클·코어위브)의 임대 약정액이 9,690억 달러에 달하며, 그중 6,620억 달러가 아직 시작되지 않은 리스라고 밝혔어요. 이는 6개사 조정 부채의 113%에 해당하는 규모예요. 무디스는 '양적 부채 조정'을 통해 실제 부채 성격의 의무를 반영하겠다고 경고했어요.
순환 금융과 잔존가치, 붕괴 시나리오의 씨앗
아폴로의 수석 경제학자 토르스텐 슬록은 AI 데이터센터 자본 지출이 GDP 대비 2023년 0.6%에서 2027년 3.1%까지, 단 4년 만에 2.5%포인트 상승할 것이라고 분석했어요. 연평균 0.85%포인트의 증가율은 2002~2005년 주택 호황기의 0.5%포인트보다 두 배 빠르고, 1990년대 텔레콤 붐의 0.15%포인트와는 비교할 수 없는 속도예요. 슬록은 '건설 속도가 빠른 만큼 잠재적 역전 속도도 맹렬할 것'이라고 경고했어요.
여기서 핵심 변수가 세 가지 있어요.
첫째, GPU 잔존가치의 불확실성이에요. 엔비디아 칩 교체 주기가 2년에서 1년으로 단축되면서 최신 세대 성능 향상이 이전 세대 가치를 빠르게 떨어뜨려요. 코어위브의 A100 계약 연장은 긍정적 신호지만, 블랙웰 B200 렌탈가가 2026년 2월 시간당 2.75달러에서 8월 4.08달러로 48% 급등한 반면 H100은 완만히 하락하는 '가치 폭포' 현상이 이미 시작됐어요. 담보가치 하락이 대출 손실로 직결되는 구조예요.
둘째, 오프밸런스 부채의 투명성 부족이에요. 미국 일반회계기준(US GAAP) ASC 842 규정상 리스는 실제 시작된 후에야 자산부채표에 인식돼요. 그 전까지는 주석(footnote)에만 공시되므로, 투자자가 실제 부채 규모를 파악하기 어려워요. 신용평가사 간에도 견해가 갈려요. S&P는 메타의 RVG에 '제로 가치'를 부여했지만, 무디스는 '정량적 부채 조정'을 검토하겠다고 밝혔거든요.
셋째, 2027~2028년 부채 만기 벽이에요. 코어위브의 부채 중 2026년 하반기에만 약 42억 달러의 원금 상환이 예정되어 있고, 2028~2032년에 수십억 달러 규모의 의무 상환이 집중돼요. 네비우스는 약 4.4년 만기의 대출을 주로 쓰고 있어 2028년 전후에 리파이낸싱 압력이 높아요. 이 시기에 GPU 담보가치가 예상보다 빠르게 하락하거나 AI 수익화가 지연되면, 리파이낸싱 실패로 이어지는 '트레드밀'에 갇힐 위험이 있어요.
연준은 이미 AI 인프라 금융 리스크를 모니터링 범위에 포함시켰어요. 캔자스시티 연준의 제프 슈미드 총재는 AI 산업이 '또 다른 대마불사(Too Big to Fail) 영역으로 변모하고 있는지'에 대해 의문을 제기했거든요. 샌프란시스코 연준의 메리 데일리 총재도 '펀딩 리스크를 지속적으로 면밀히 관찰해야 한다'고 강조하고 있어요. BIS와 FSB 역시 AI 인프라 ABS와 사모신용의 급증을 체계적 위험 요인으로 분류한 상태예요.
결국 관건은 AI 수익화 속도가 부채 누적 속도를 따라잡느냐에 달려 있어요. 골드만삭스에 따르면 S&P 500 수익 성장의 절반이 AI 자본 지출에 의존하고 있고, 하이퍼스케일러의 2026년 Capex는 8,000억 달러에 달할 전망이에요. 이 투자가 실제 매출로 전환되는 시점과 부채 만기가 만나는 2027~2028년이 이 산업의 진짜 시험대가 될 거예요.