#비하인드 더 무브
현대차가 보스턴 다이내믹스를 통째로 가져간 이유
내용 요약중...
현대차그룹이 소프트뱅크의 보스턴 다이내믹스 잔여 지분을 전량 인수해 100% 지분을 확보했습니다. 풋옵션 행사에 따른 계약상 의무처럼 보이지만, 발표 시점이 노조의 반 휴머노이드 파업 다음 날이라는 점이 의미심장합니다. 경영진이 자동화 전환의 확신을 보여주는 동시에 상업화 일정을 완전히 장악하겠다는 의지가 읽히며, 2028년 아틀라스 양산과 나스닥 상장까지 완전 자회사화의 파급력을 짚어봅니다.
비하인드 더 무브
2026년 7월 16일 오후 3:15
요약
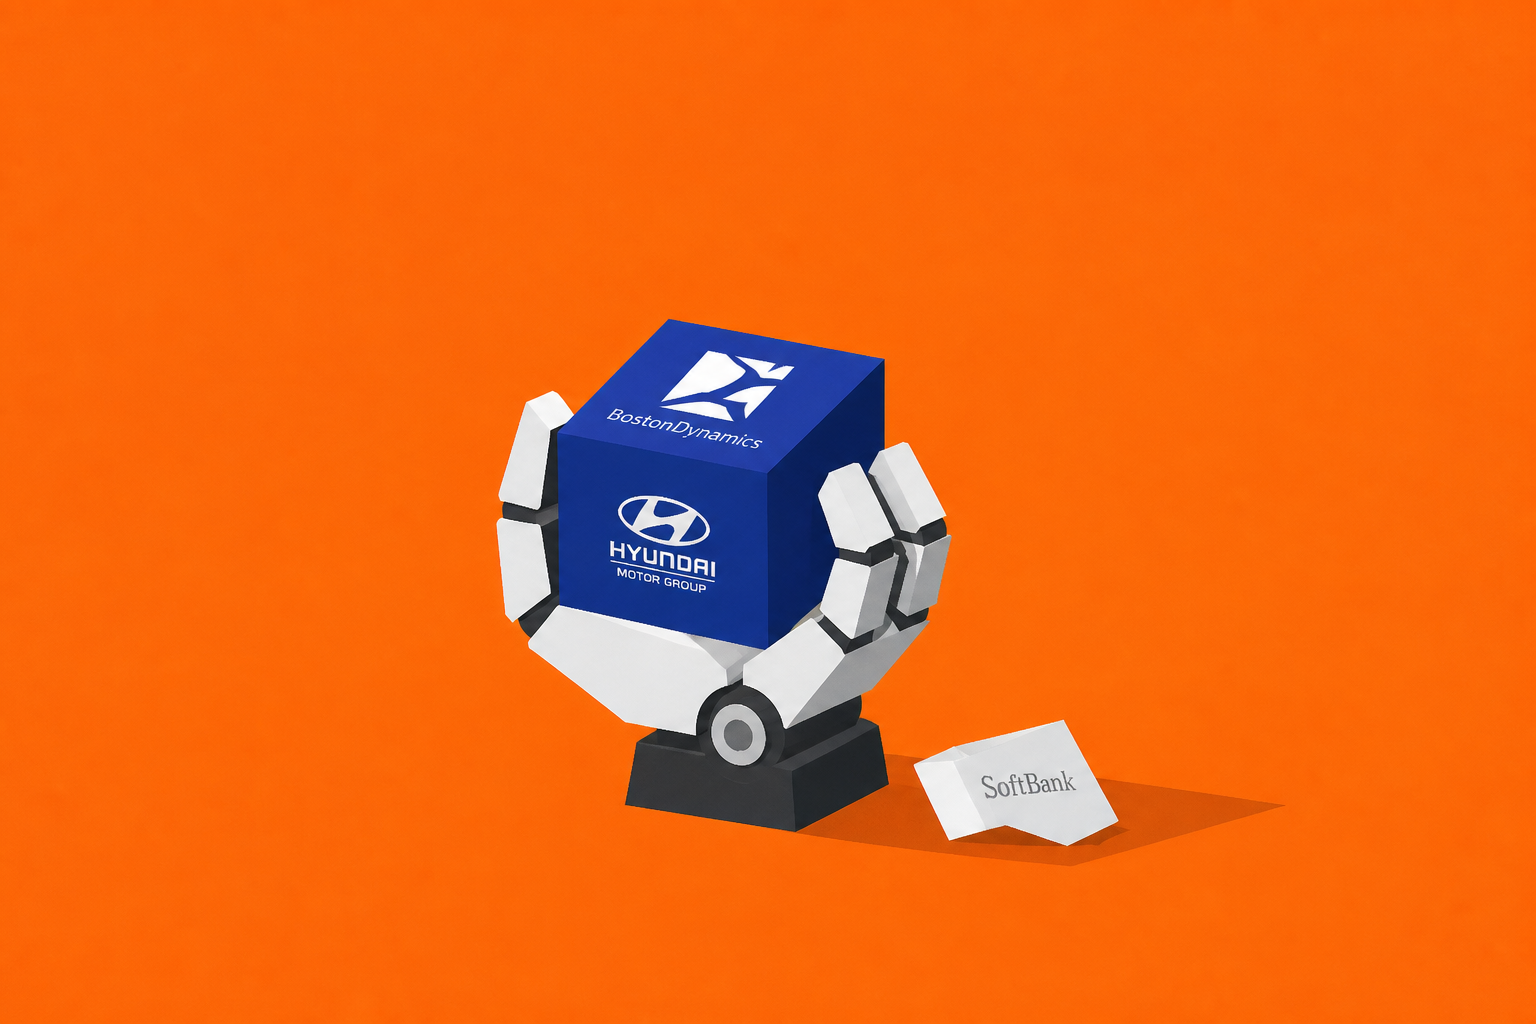
현대차그룹이 소프트뱅크의 보스턴 다이내믹스 잔여 지분 9.65%를 전량 인수해 100% 지분을 확보했는데, 이는 계약상 의무 이행을 넘어 보스턴 다이내믹스의 상업화 일정과 방향성을 그룹이 완전히 장악하겠다는 의지로 읽힙니다.
지분 인수 발표는 현대차 노조가 아틀라스 도입에 반대하며 부분 파업이 끝난 바로 다음 날 이뤄졌는데, 이 타이밍은 자동화 전환에 대한 경영진의 확신과 현장의 우려가 정면으로 충돌하는 지점을 보여줍니다.
현대차그룹은 2028년 미국 조지아 메타플랜트에 아틀라스를 투입하고 연간 3만 대 생산 체제를 구축할 계획이며, 완전 자회사화는 향후 나스닥 상장과 그룹 지배구조 개편의 기반으로 작용할 가능성이 높습니다.
계약 조건이 만든 기회, 전략이 만든 선택
현대차그룹이 7월 16일 소프트뱅크가 보유한 보스턴 다이내믹스 잔여 지분 9.65%를 전량 인수해 지분 100%를 확보한다고 발표했습니다. 인수 금액은 약 3억 2,500만 달러(약 5,000억 원)로 추산되는데요. 2021년 6월 소프트뱅크로부터 경영권을 인수할 당시 체결한 계약에 포함된 풋옵션이 이번에 행사된 결과입니다.
언뜻 보면 이는 계약상 불가피한 후속 조치처럼 보입니다. 일정 기간 내 기업공개가 이뤄지지 않으면 소프트뱅크가 잔여 지분을 되팔 수 있는 권리가 있었고, 그 기한이 도래한 것이니까요. 하지만 업계에서는 소프트뱅크의 풋옵션 행사 여부와 무관하게 현대차그룹이 지분 인수를 택했을 가능성이 높다고 봅니다. 풋옵션 행사 기간이 지나면 현대차그룹이 콜옵션을 행사할 수 있는 구조였기 때문입니다.
이 지분 인수의 진짜 의미는 보스턴 다이내믹스의 운영과 상업화 일정에 대한 완전한 결정권을 확보하려는 의지로 읽힙니다. 외부 주주가 남아 있는 상태에서는 연구개발 방향, 양산 투자, 외부 협력 등 중요한 의사결정마다 이해관계 조율이 필요했습니다. 100% 지분 확보는 그 조율의 단계를 생략하겠다는 경영 의지의 표현입니다.
노조 파업 다음 날의 발표가 말하는 것
이 지분 인수 발표는 정확히 현대차 노조의 '반(反) 휴머노이드 로봇 파업'이 끝난 다음 날 이뤄졌습니다. 7월 13일부터 15일까지 사흘간 울산 공장에서 조별로 2시간씩 부분 파업이 진행됐는데요. 자동차 산업 역사상 처음으로 휴머노이드 로봇 도입을 이유로 한 파업이라는 기록이 세워졌습니다.
노조는 아틀라스가 생산 라인에 투입되기 전에 노동자의 동의를 구하고, 자동화로 인한 고용 불안에 대비한 고용 보장과 완전 월급제 도입, 정년 65세 연장을 요구하고 있습니다. 사측이 제시한 3차 안(기본급 8만 9,000원 인상, 성과급 350% + 1,000만 원, 자사주 15주)은 노조의 요구(기본급 14만 9,600원 인상, 순이익 30% 성과급)에 미치지 못해 교착 상태가 이어지고 있죠.
다만 이 시점에 지분 100% 인수를 발표한 것은 단순한 우연이 아닙니다. 현대차그룹 경영진이 노조의 반발을 인지하면서도 아틀라스 상용화에 대한 확신을 흔들지 않겠다는 메시지로 해석됩니다. 보스턴 다이내믹스의 기업가치는 2021년 인수 당시 약 1.2조 원에서 현재 약 30조 원 이상으로 평가받고 있습니다. 5년 만에 25배 가까이 오른 가치를 지금 확보하겠다는 판단에는, 로봇 사업이 완성차 본업을 넘어 그룹의 미래 핵심 사업이 되리라는 계산이 깔려 있습니다.
아틀라스 양산까지 남은 두 개의 관문
현대차그룹은 2028년부터 미국 조지아주 메타플랜트 아메리카(HMGMA)에 아틀라스를 투입해 부품 서열 작업부터 검증을 시작할 계획입니다. 2030년에는 부품 조립 공정으로 작업 범위를 확대하고, 연간 3만 대의 생산 능력을 구축하는 것이 목표입니다. 현대모비스는 아틀라스의 핵심 부품인 액추에이터를 연간 35만 개 규모로 미국에서 생산할 예정이고요.
이 로드맵이 순조롭게 진행되려면 두 가지 과제를 넘어야 합니다. 하나는 기술적 검증입니다. 아틀라스는 아직 프로토타입 단계를 벗어나 본격 양산에 돌입하지 않은 상태이며, 실제 공장 환경에서의 신뢰성과 내구성이 입증되어야 합니다. 다른 하나는 노사 관계입니다. 한국은 산업용 로봇 보급률이 세계 평균의 6배 이상인 세계 1위이지만, 휴머노이드 로봇의 생산 라인 투입은 노동자의 일자리와 직결된 문제입니다.
완전 자회사화는 보스턴 다이내믹스의 나스닥 상장 추진에도 탄력을 받을 전망입니다. 지배구조가 단순해지면 상장 절차가 수월해지고, 정의선 회장이 개인적으로 보유한 22.6% 지분의 가치도 상장 시점에 크게 평가받을 수 있습니다. 다만 이 자금이 그룹 지배구조 개편이나 상속세 재원으로 활용될 수 있다는 시장의 관측도 존재합니다. 핵심은 보스턴 다이내믹스가 단순한 투자 자산이 아니라 제조 혁신과 지배구조 개편이 교차하는 접점이라는 점입니다. 이 접점이 노조의 반발과 기술 검증의 불확실성 사이에서 어떤 형태로 자리를 잡을지가 관전 포인트가 될 것 같습니다.