#기본기, 더 깊게
수출은 최고인데 환율도 최고? 원화의 두 시계
내용 요약중...
한국의 경상수지가 2,900억 달러 역대 최대 흑자 전망이고 한국은행이 3년 반 만에 기준금리를 2.75%로 인상했음에도 원·달러 환율은 1,500원대에 머물러 있다. 환율을 결정하는 무역 시계(경상수지)와 금융 시계(자본 이동)가 다른 방향을 가리킬 때 실제 환율을 주도하는 시계, 외국인 6개월 연속 순매도와 NDF 시장의 가격 결정권, 지정학 충격의 동시 작용 메커니즘이 핵심이다.
기본기, 더 깊게
2026년 7월 17일 오전 9:19
요즘 환전소나 은행 전광판을 보면 1,500원이 넘는 원·달러 환율 표시가 익숙해진 것 같아요. 2009년 금융위기 이후 처음이거든요. 그런데 이상한 점이 있어요. 뉴스에서는 매일 "경상수지 사상 최대 흑자"를 전하고, 한국은행은 3년 반 만에 금리를 올렸어요. 수출은 반도체 호조로 폭발적이고, 1분기 GDP 성장률은 3.8%나 됐죠. 경제 펀더멘털이 좋다는 얘기예요.
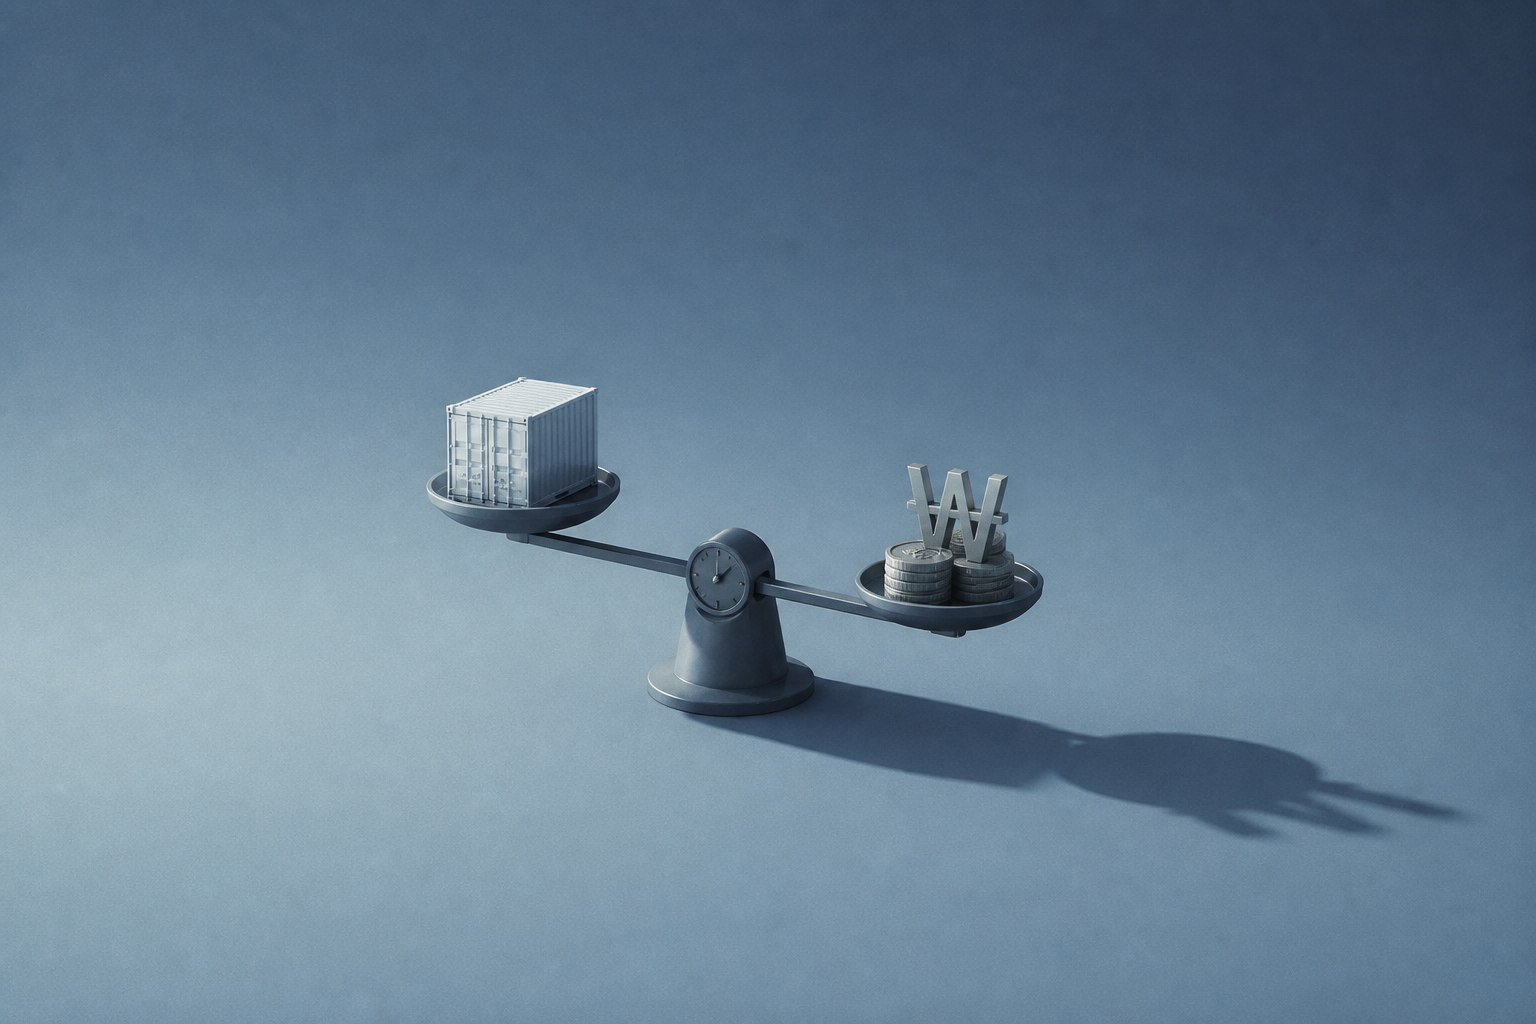
그런데 환율은 왜 오르기만 할까요? 돈을 많이 벌어들이는데 통화 가치는 떨어지는 이 모순을 풀 열쇠는, 환율을 움직이는 '두 개의 시계'에 있어요.
환율을 움직이는 두 개의 시계
집안의 재정을 생각해 볼까요. 월급으로 들어오는 수입이 꾸준히 늘어나는데도 통장 잔고가 줄어드는 경우가 있어요. 투자 손실이 나거나 부양가족이 늘면, 월급이 아무리 많아도 돈은 빠져나가죠. 환율도 비슷하게 작동해요.
환율을 결정하는 첫 번째 시계는 '무역 시계'예요. 수출에서 수입을 뺀 경상수지가 이 시계를 움직이거든요. 한국은 2025년 약 1,231억 달러 경상수지 흑자를 냈고, 2026년에는 무려 2,900억 달러 규모의 흑자를 기록할 것으로 보여요. 무역 시계만 보면 원화가 강세를 보여야 하는 게 맞죠.
하지만 두 번째 시계가 있어요. 바로 '금융 시계'예요. 외국인이 한국 주식을 사고팔고, 한국 투자자가 해외 주식을 사고, 기업이 외화를 국내로 들여오거나 빼가는 모든 자본 이동이 이 시계를 움직여요. 그리고 두 시계가 다른 방향을 가리킬 때, 환율은 무역 시계가 아니라 금융 시계를 따라가는 경우가 훨씬 많아요.
한국은행 연구에 따르면 2000년 이후 원화 실질 환율 변동의 약 80%가 금융 충격, 즉 자본 이동에 의해 결정됐어요. 무역 시계보다 금융 시계가 환율을 4배 더 강하게 흔든다는 뜻이에요.
자본이 빠져나가는 경로를 따라가면
그렇다면 지금 금융 시계는 어떤 방향을 가리키고 있을까요? 먼저 외국인 투자자의 움직임을 볼게요. 2026년 6월 한 달간 외국인은 한국 주식에서 323.7억 달러(약 43조 원)를 순매도했어요. 상반기 누적으로는 1,100억 달러가 넘는 한국 주식을 팔아치웠죠. 역대 최대 규모예요.
다만 이 매도가 한국 경제를 부정적으로 본 결과는 아니에요. 삼성전자와 SK하이닉스 주가가 급등하면서 외국인 포트폴리오 내 한국 주식 비중이 목표치를 초과했고, 규정상 비중을 줄여야 하는 기계적인 리밸런싱(Rebalancing) 성격이 강해요. 즉 "한국을 팔자"가 아니라 "한국을 좀 덜 가지자"인 셈이죠.
두 번째 경로는 한국 거주자의 해외 투자예요. 2024년부터 2026년 7월까지 한국 거주자의 미국 주식 순매수는 532억 달러에 달해요. 2025년 코스피 수익률이 S&P 500보다 높았음에도 미국 주식으로의 자금 이동은 오히려 가속화됐어요.
세 번째는 기업의 외화 유보예요. 삼성전자, SK하이닉스 같은 수출 기업들은 해외에서 벌어들인 달러를 국내로 가져오지 않고 역외 계좌에 그대로 두고 있어요. 2025년 말 기준 기업 외화 예금은 약 1,000억 달러에 달해요. 경상수지 흑자로 벌어들인 달러가 원화로 환전되지 않고 밖에 머물러 있는 거죠.
이렇게 2025년 경상수지 흑자 1,231억 달러 중 약 877억 달러가 증권 투자 경로로 다시 빠져나갔어요. 무역 시계로 들어온 돈이 금융 시계로 거의 다 빠져나간 셈이에요.
꼬리가 몸통을 흔드는 구조
이 과정에서 특히 주목할 점은 역외 NDF(차액결제선물환) 시장의 역할이에요. 외국인이 한국 주식을 팔 때 환위험을 막기 위해 NDF에서 달러를 미리 사두면 → 국내 은행의 해외 지점이 이에 대응해 현물 시장에서 달러를 매수해요 → 환율이 올라가죠.
2026년 6월 원화 NDF 거래량은 월간 276억 달러로 사상 최대치를 기록했어요. 규모가 작은 역외 시장에서 형성된 가격이 야간 사이 급등락하면, 다음 날 아침 국내 시장 개장 직후 환율이 이를 한꺼번에 반영해요. 이른바 '꼬리가 몸통을 흔드는' 현상이 고착화된 거예요.
여기에 지정학 충격이 겹치면 어떤 일이 벌어질까요? 미국과 이란 간 갈등으로 호르무즈 해협 봉쇄 우려가 커지면서 국제 유가가 하루 9% 이상 급등한 날도 있었어요. 한국은 원유의 65% 이상을 중동에서 수입하는 에너지 수입국이에요. 유가 상승은 달러 결제 수요 증가로 이어지고 → 원화 약세 압력을 키워요. 무역 시계와 금융 시계 양쪽에 동시에 악재가 작동하는 구조예요.
두 시계가 같은 방향을 볼 때
그렇다면 환율 안정은 언제 가능할까요? 결국 두 시계가 같은 방향을 가리켜야 해요. SK하이닉스가 7월 미국 나스닥에 ADR(미국 주식예탁증서)을 상장하며 265억 달러를 조달했는데요. 이 자금의 일부가 국내 설비 투자에 쓰이면 달러 매도·원화 매수 수요가 생겨요. 자본이 들어오기 시작하면 금융 시계도 원화 강세 쪽으로 움직이거든요.
중국 위안화 사례도 참고해 볼 만해요. 중국은 자본 계정 관리를 통해 자본 유출을 통제하고, 무역 흑자로 벌어들인 달러가 국내로 환류되는 구조를 유지하고 있어요. 2026년 상반기 위안화는 달러 대비 약 3% 상승했어요. 반면 한국은 자본 계정이 개방돼 있어 금융 시계의 변동성에 더 많이 노출돼 있죠.
한국은행이 3년 반 만에 금리를 2.75%로 올린 것도 두 시계의 균형을 맞추려는 시도예요. 금리가 오르면 달러 자산의 상대적 매력이 줄고 → 자본 유출 압력이 완화될 수 있거든요. 다만 한 번의 금리 인상으로 두 시계가 즉시 같은 방향을 가리키기는 어려워요.
장기적으로는 수출로 벌어들인 달러가 국내에 얼마나 머무느냐가 관건이에요. 반도체 기업의 대규모 국내 설비 투자, 외국인 자금의 안정적 유입, 거주자 해외 투자의 균형이 모두 맞물려야 두 시계가 같은 방향을 보게 돼요. 당장은 금융 시계가 더 강하게 원화를 끌어내리고 있지만, 무역 시계가 쌓아올린 펀더멘털의 버팀목도 여전히 견고해요. 어느 시계가 앞으로 환율을 주도할지는 자본 흐름의 방향 전환 시점을 두고 봐야 할 것 같습니다.